Небольшая сумма и короткий срок создают ощущение простого решения. Но безопасный микрозайм начинается не с заявки, а с точки выхода: известной даты дохода, полного возврата и резерва на отклонение. Без них мост заканчивается не на другом берегу, а новым договором.
Такой подход не объявляет любой микрозайм плохим или хорошим. Он проверяет соответствие инструмента задаче. Короткий разрыв между обязательным платежом и подтверждённым доходом отличается от постоянной нехватки денег каждый месяц, даже если сумма одинакова.
Определить тип разрыва, а не только сумму
Разовый разрыв возникает из-за несовпадения дат: счёт нужно оплатить сейчас, а зарплата или оплата выполненной работы придёт позже. Структурный дефицит повторяется: обязательные расходы стабильно выше дохода. Микрозайм может сдвинуть дату, но не исправляет отрицательный ежемесячный баланс.
Если рассматривается микрозайм в Лайм-Займ, сначала измерьте разрыв и проверьте организацию. Банк России показывает действующий статус МФК «Лайм-Займ», ИНН 7724889891 и номер в реестре 651303045004102. Легальный статус необходим, но бюджетную пригодность определяют индивидуальные условия.
Запишите обязательный расход, крайнюю дату, свободные деньги и источник следующего дохода. Если после возврата займа тот же дефицит возникает снова, задача требует пересмотра расходов, доходов или графика обязательств, а не ещё одного короткого моста.
Диагностический вопрос: что конкретно изменится между получением и возвратом, кроме появления нового обязательства? Ответ должен содержать подтверждаемое денежное событие.
Диагностика кассового разрыва
| Признак | Разовый разрыв | Структурный дефицит | Решение |
|---|---|---|---|
| Причина | Несовпадение дат | Расходы выше дохода | Назвать источник |
| Повторяемость | Редко | Каждый период | Посмотреть историю |
| Выход | Подтверждённый доход | Новый заём | Стоп при втором |
| После возврата | Бюджет положительный | Новый разрыв | Пересобрать план |
Построить выход в рублях и датах
Полный возврат берётся из индивидуальных условий, а не рассчитывается по рекламной ставке в уме. Записываются сумма на руки, ПСК, все платежи, дополнительные услуги и комиссии выбранного способа оплаты. Для акции отдельно считается сценарий без льготы.
Дата дохода подтверждается историей поступлений, договором или выполненной работой. Обещание клиента, премия без приказа и будущая продажа вещи относятся к неопределённым источникам. Чем менее надёжен доход, тем больше должен быть резерв или тем меньше допустимая сумма.
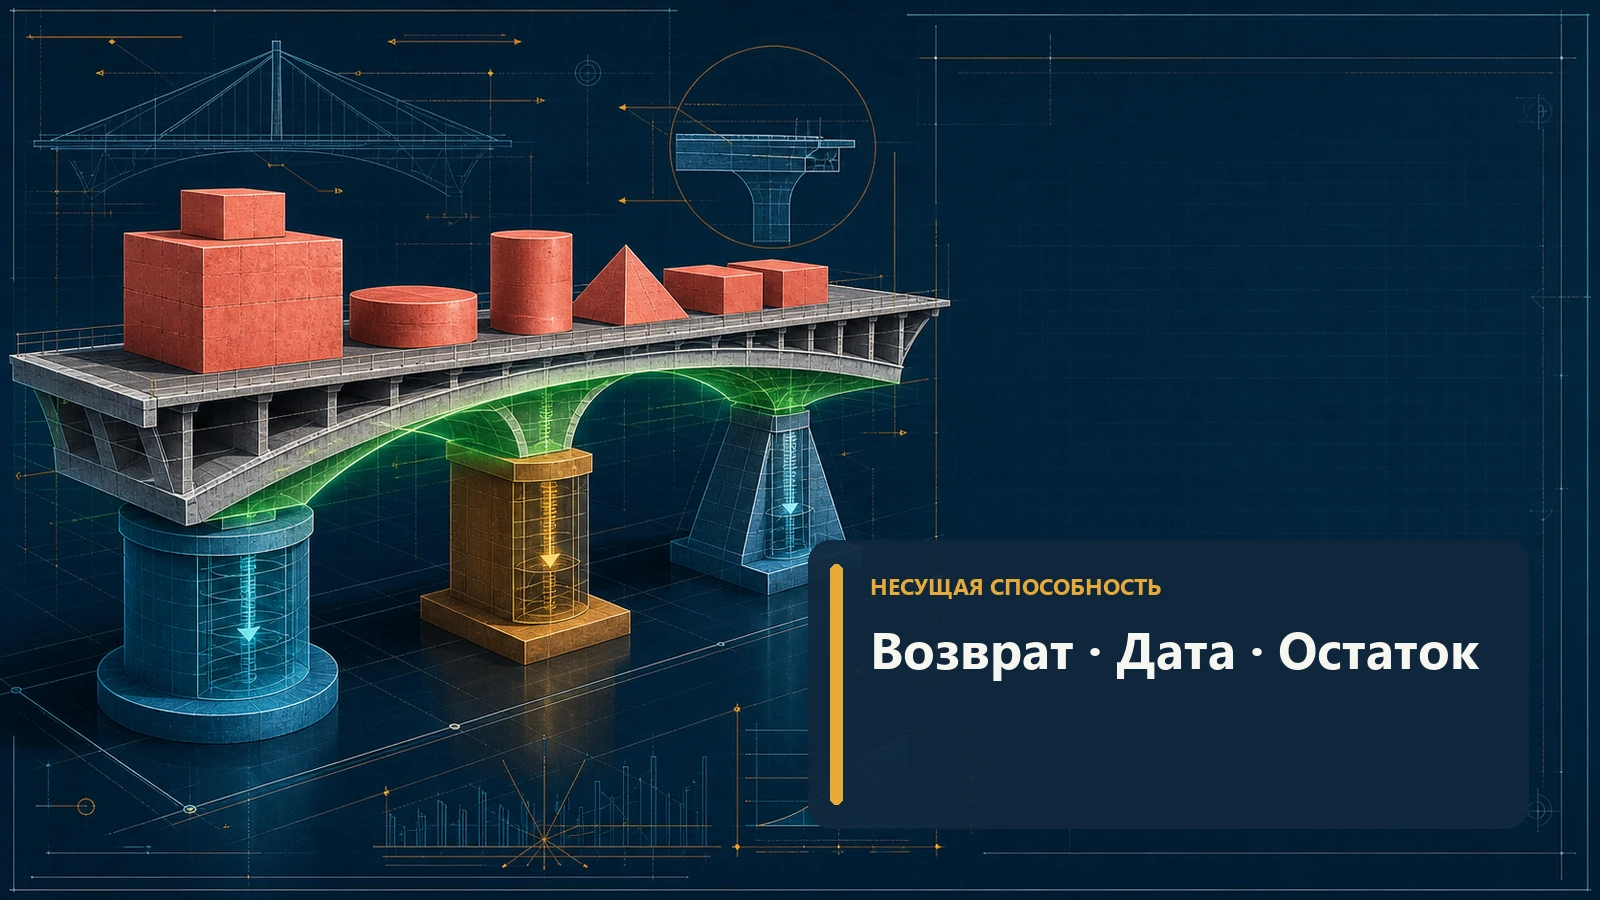
На дату погашения после платежа должны остаться деньги на жильё, питание, транспорт, связь и лечение. Если возврат забирает весь доход, мост формально закрыт, но следующий бытовой расход снова создаст долг.
Полезно проверить два ухудшения одновременно: доход приходит на несколько дней позже, а один обязательный расход оказывается выше плана. Если даже небольшой сдвиг ломает график, срок или сумма выбраны без запаса. Устойчивость появляется не из оптимистичного прогноза, а из способности пережить обычное отклонение.
- Зафиксируйте полный возврат в рублях.
- Поставьте дату платежа раньше крайнего срока.
- Назовите основной источник и резерв.
- Вычтите базовые расходы после погашения.
- Откажитесь от суммы, требующей нового займа.
Сравнить микрозайм с изменением самой задачи
До заявки проверьте перенос срока у получателя платежа, частичную оплату, возврат покупки, аванс и продажу ненужного имущества. Эти варианты не бесплатны по времени и усилиям, но позволяют уменьшить сумму или отказаться от процентов.
Затем сравните предложения нескольких действующих организаций по одинаковой сумме и дате. Основные поля: ПСК, полный возврат, график, платные услуги, досрочное погашение, последствия просрочки и способы оплаты. Решение по одной яркой карточке не является сравнением.
Официальный сайт Лайм-Займ публикует актуальные правила, общие условия и ставки по датам. Документ выбирается по моменту заключения договора. На странице получения говорится о паспорте и регистрации, выборе суммы и срока, перечислении на карту или банковский счёт. Фактическое предложение формируется после заявки и может отличаться от общего описания.
Сетка альтернатив до заявки
| Вариант | Цена | Срок | Главный риск |
|---|---|---|---|
| Перенос платежа | По соглашению | Новый срок | Нет подтверждения |
| Частичная оплата | Остаток позже | Две даты | Штраф по правилам |
| Собственный резерв | Без процентов | Сразу | Нет запаса |
| Микрозайм | Полный возврат | По договору | Перекредитование |
Проверить организацию и предложение
Банк России рекомендует убедиться, что МФО включена в государственный реестр, сверить официальный сайт и членство в СРО. Лайм-Займ указывает на сайте полное наименование, ИНН, ОГРН, номер реестра, контакты и документы. Эти данные сопоставляются с карточкой регулятора перед передачей паспорта.
На экране предложения проверьте сумму, срок, ПСК, полный возврат, график и дополнительные услуги. СМС-код может подтверждать договор, поэтому документы скачиваются до его ввода. Непонятные галочки и услуги выясняются заранее.
Отдельно сравните деньги, которые поступят фактически, с суммой обязательства. Если часть выдачи сразу уходит на платную услугу, а возвращать нужно весь номинал с процентами, реальная полезная сумма ниже выбранной. Такой вариант пересчитывается до подтверждения, а не после зачисления.
С 1 сентября 2025 года МФО должны проверять принадлежность реквизитов для перечисления онлайн-займа заёмщику в предусмотренных случаях. Это защита от мошеннической выдачи, но клиент тоже сверяет карту или счёт и не передаёт доступ к банку третьим лицам.
Стоп-сигнал: предоплата за одобрение, перевод физическому лицу, просьба назвать банковский код или установить удалённый доступ несовместимы с безопасной заявкой.
Не превращать продление в план погашения
Продление может быть доступно по условиям конкретного договора, но оно не возвращает основной долг и может требовать оплаты процентов. Официальная страница Лайм-Займ сообщает, что услуга предоставляется на усмотрение компании. Поэтому её нельзя считать гарантированным выходом при планировании.
Если доход задерживается, связывайтесь с кредитором до просрочки, запрашивайте актуальную сумму и доступные варианты письменно. Не вносите случайную сумму без понимания, как она распределится. Сохраняйте обращения и ответы.
План «потом продлю» означает, что точка выхода ещё не построена. Решение безопаснее уменьшить, перенести или отменить, чем заранее закладывать оплату процентов без сокращения основного долга.
Проверка готовности выхода
| Проверка | Готово | Не готово | Действие |
|---|---|---|---|
| Доход | Дата подтверждена | Только ожидание | Увеличить запас |
| Возврат | Известен в рублях | Только ставка | Открыть условия |
| Резерв | Свои деньги | Новый заём | Уменьшить сумму |
| Остаток | Хватает на базовое | Нулевой бюджет | Отказаться |
Закрыть мост документами
После получения денег сохраняют договор и факт зачисления. Перед возвратом фиксируют расчёт, после платежа – квитанцию и новый остаток. При полном погашении запрашивают документ об отсутствии задолженности.
Если между расчётом и кабинетом есть расхождение, его устраняют до нового финансового решения. Закрывающая справка и переписка хранятся отдельно от аккаунта. Так короткий инструмент действительно заканчивается, а не остаётся неопределённым обязательством.
Через несколько дней после закрытия ещё раз проверьте статус и отсутствие новой даты платежа. При наличии переплаты запросите её возврат, при ошибочном начислении направьте письменное обращение с расчётом и квитанцией. Завершение подтверждается не молчанием сервиса, а согласованными данными и документом.
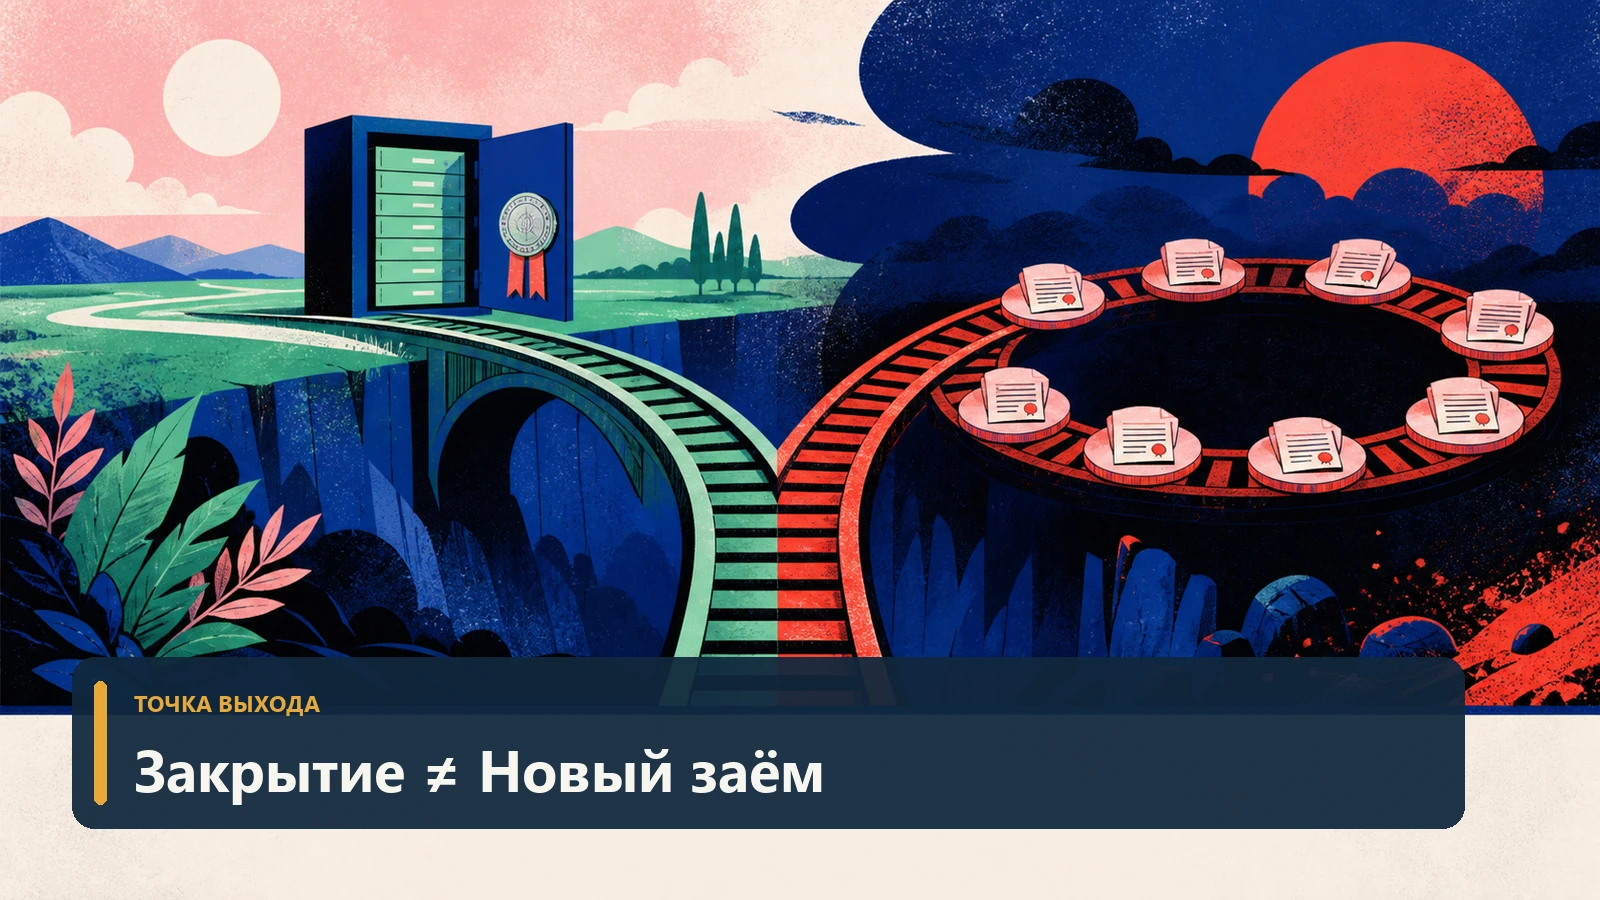
У микрозайма должен быть проект выхода ещё до входа: точная сумма, подтверждённый доход, полный возврат, временной запас и остаток на жизнь. Если вместо этих элементов есть только надежда на следующее одобрение, мост строить рано.Маленькая сумма умеет строить длинную долговую дорогу. Опасность появляется, когда вход на мост уже виден, а второй берег существует только в надеждах. Проектируем выход до заявки: проверяем точную потребность, подтверждённый доход и стоп-сигналы, которые не дадут короткому займу превратиться в круг.