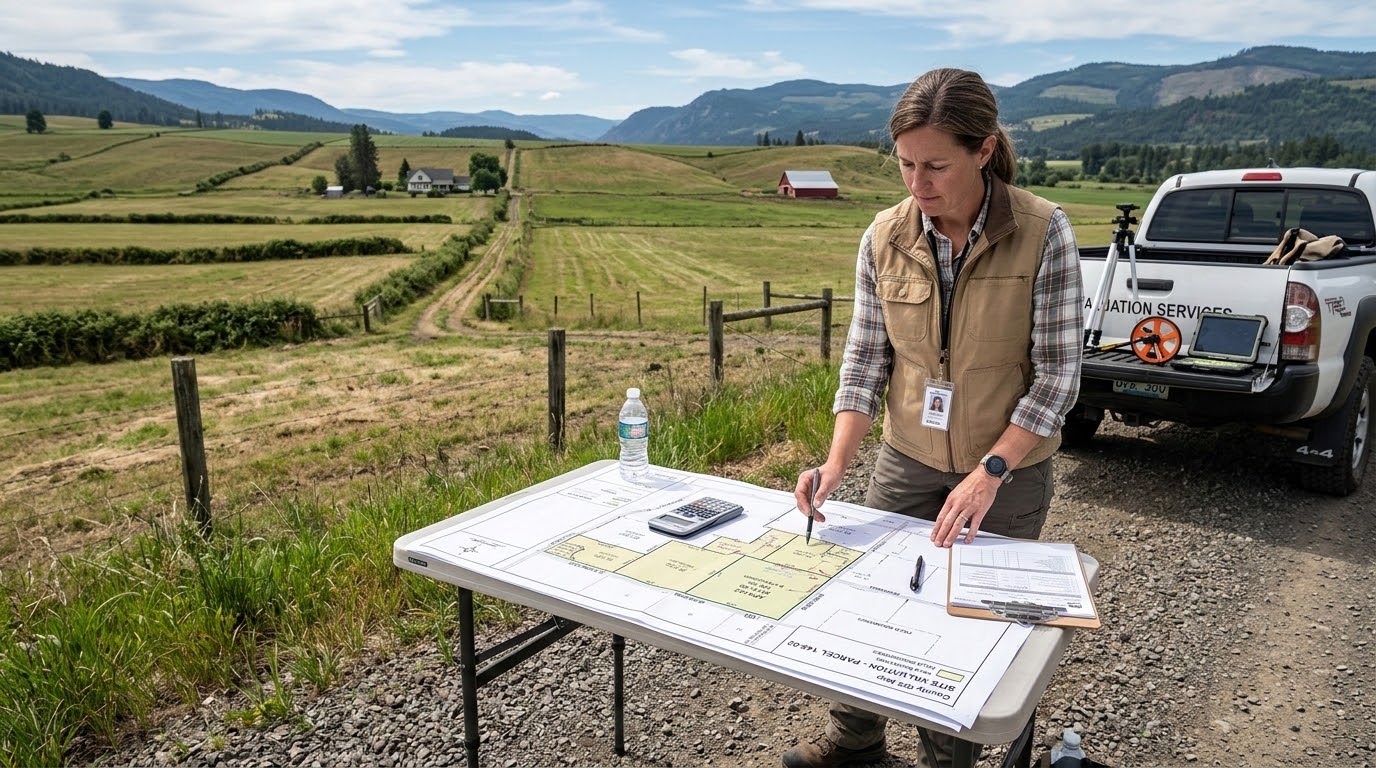
Цели и области применения рыночной оценки земельного участка
Рыночная оценка земельного участка на дату оценки служит основанием для обоснования решений, связанных с оборотом земли, и для анализа рыночной привлекательности объекта. В основе лежат характеристика объекта и данные о сделках, а также правовой режим пользования. Ключевыми являются параметры: вид разрешенного использования, категория земель, площадь, наличие ограничений и состояние инфраструктуры. Более подробную информацию можно узнать на странице https://ocenka-odnookno.ru/nedvizhimost/ocenka_zemli/.
Область применения охватывает подготовку материалов для сделок, планирование использования участка, расчеты арендной платы и налоговые вопросы, связанные с владением и использованием земли. В рамках задачи фиксируются границы, вид использования и правовой режим, а также ограничения по владению и сервитутам.
- Состав объекта оценки: земельный участок, вид разрешенного использования, категория земель, площадь, правовой статус и наличие обременений.
- Необходимые данные: правообладатель, документы на границы, выписки из государственного кадастра, данные по аналогам и ставкам рынка на дату оценки.
- Источники данных: кадастровая запись, архивы сделок, рыночная информация и данные по инфраструктуре участка.
- Определение объекта оценки и границ участка.
- Выбор подходов к оценке в зависимости от доступности данных и целей оценки.
- Сбор и проверка данных на дату оценки, включая кадастровые показатели и рыночные характеристики.
- Построение моделей и расчет значений по каждому подходу.
- Сверка результатов и оформление отчета об оценке.
| Подход | Суть | Уместность применения | Источники данных |
|---|---|---|---|
| Сравнительный | Сопоставление объекта с аналогами по параметрам | При наличии достоверных аналогов на рынке | Данные по аналогам, рыночная информация |
| Доходный | Оценка потенциального дохода и капитализации | Для объектов, генерирующих доход | Потенциальный доход, данные по дисконтированию |
| Затратный | Замещение участка с учетом износа | При ограниченной рыночной информации | Данные по затратам на создание, восстановление |
Определение рыночной стоимости на дату оценки
Определение рыночной оценки на дату оценки — процесс фиксации величины, отражающей экономическую ценность объекта, исходя из условий рынка на конкретную дату. Учет производится на базе доступных данных за период, актуальных на дату оценки, и учитывает параметры участка, рыночные тенденции и правовые ограничения. Эти данные позволяют сформировать диапазон значений, который может использоваться участниками сделки как ориентир.
Задачи и сферы применения оценки
Задачи включают обоснование рыночной позиции объекта по отношению к аналогам, анализ рыночной конкуренции и поддержку управленческих решений. Сферы применения охватывают подготовку материалов для сделок, аудит объектов, планирование использования участка и финансовое планирование, ориентированное на земельный ресурс.
Методика рыночной оценки на дату оценки
Основные подходы к оценке
Сравнительный подход основывается на сопоставлении участка с аналогами по параметрам, таким как назначение, размер и местоположение, без упоминания конкретных рыночных котировок. Доходный подход оценивает потенциальный доход от использования участка, применяя методы капитализации или дисконтирования денежных потоков с учетом срока использования и инфляционных факторов. Затратный подход оценивает затраты на воспроизводство или замещение участка, учитывая физический износ и технологическое устаревание.
Этапы выполнения и источники данных
- Определение объекта и границ, формирование перечня характеристик.
- Выбор подхода(ов) в зависимости от доступности данных и целей оценки.
- Сбор и проверка данных на дату оценки: параметры участка, правовой режим, данные по аналогам и донные источники.
- Построение моделей по каждому подходу, проведение расчетов и верификация результатов.
- Валидация итогов и оформление документа об оценке с пояснениями допущений.
Расчет арендной платы по кадастровой оценке
Связь кадастровой стоимости и арендной платы
Связь между кадастровым показателем и арендной платой определяется в рамках правового регулирования и условий рынка. Для расчета применяется базовый кадастровый показатель, к которому применяются корректировки за вид использования, местоположение, доступность инфраструктуры и ограничений. Далее формируется годовой размер арендной платы с учетом площади участка и специфики использования.
Порядок расчета и корректировки
- Определение базового кадастрового показателя на дату оценки.
- Применение коэффициентов корректировки за вид использования, локализацию, близость к коммуникациям и наличие ограничений.
- Учет площади участка и периодичности оплаты, а также возможных инфляционных изменений.
- Формирование итоговой годовой арендной ставки и подготовка пояснений к расчету.
Ограничения, риски и требования к отчету
Правовые и рыночные ограничения
Ограничения могут включать зонирование, режимы охранных или ограничительных условий, сервитуты и ограничения по использованию. В рамках оценки учитываются правовые документы, зарегистрированные в отношении участка, а также актуальные рыночные сигналы и динамика, характерная для соответствующего сегмента земель.
Состав и требования к отчету об оценке
- Описание объекта оценки: характер участка, границы, назначение и правовой статус.
- Перечень применённых подходов к оценке и обоснование выбора методик.
- Данные о дате оценки и источниках информации, включая выписки и справочные материалы.
- Расчеты по каждому подходу и сводные выводы, пояснения допущений.
- Квалификация оценщика и документы, подтверждающие профессиональные требования.
- Приложения: копии документов, графическое обоснование границ и карта.
«Принципы оценки заключаются в прозрачности используемых данных и обоснованности принятых допущений, что обеспечивает достоверность вывода и воспроизводимость расчета.»